Рассрочка, BNPL или оплата частями
Что важно знать покупателю
Рассрочка давно стала привычным способом оплаты товаров и услуг. Технику можно приобрести с платежами на несколько месяцев, стоимость обучения ребенка разделить на части, а при покупке в интернете воспользоваться сервисом Buy Now, Pay Later (BNPL) - “Покупай сейчас, плати потом”. Для покупателя эти варианты выглядят похоже: товар или услугу он получает сразу, а платит постепенно. Чем отличаются разные варианты и что проверить перед покупкой, разберемся вместе с Fingramota.kz.
Банковская рассрочка: обязательства перед финансовой организацией
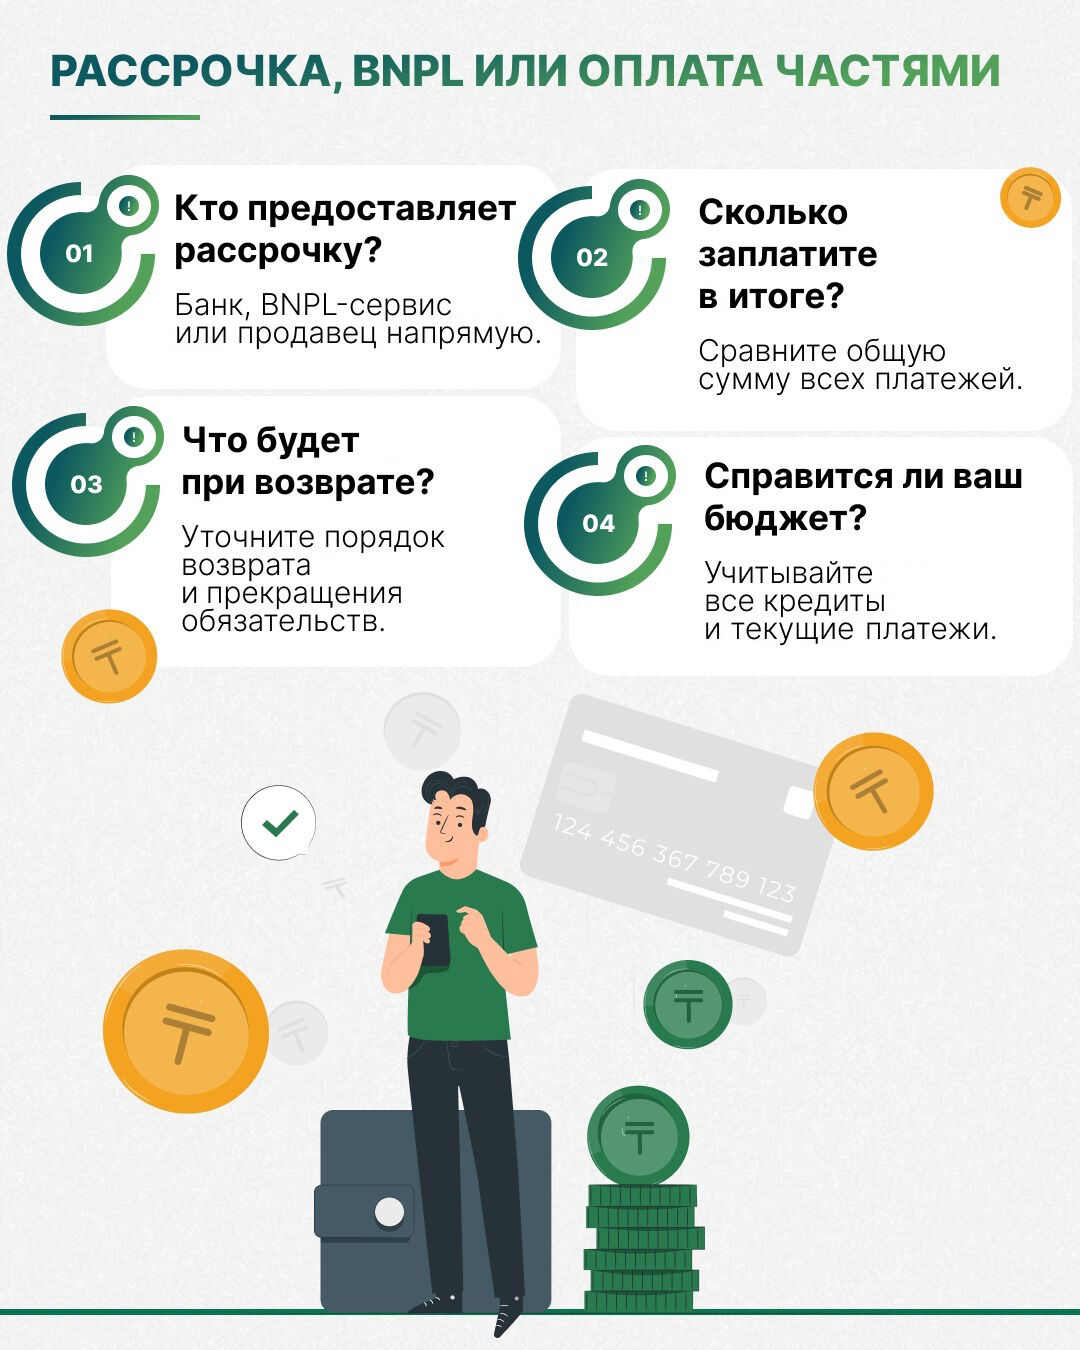
За словом “рассрочка” могут стоять разные модели. В одном случае в покупке участвует банк, в другом - BNPL-провайдер, в третьем - оплату частями предлагает сам продавец. Отличаться могут условия платежей, порядок действий при просрочке, возврате товара или отказе от услуги.
При банковской рассрочке в покупке участвует банк, который предоставляет финансирование для приобретения товара или услуги.
Условия таких продуктов могут отличаться в зависимости от банка и продавца. Поэтому важно смотреть не только на слово “рассрочка” в рекламе, но и прежде всего на условия договора. Перед оформлением проверьте сумму обязательства, срок, график платежей, общую сумму выплат, дополнительные условия и последствия просрочки.
Даже если рассрочка заявлена как беспроцентная или без переплаты, у покупателя возникает финансовое обязательство, которое необходимо выполнять по установленному графику. Поэтому каждый новый платеж стоит учитывать в общей долговой нагрузке.
BNPL: покупка сейчас, оплата по частям
BNPL (Buy Now, Pay Later) - модель, при которой стоимость покупки делится на несколько платежей. Например, товар стоимостью 120 тысяч тенге можно оплатить четырьмя частями по 30 тысяч тенге. Для покупателя это может выглядеть почти так же, как обычная рассрочка. Однако важно понимать, кто именно предоставляет услугу и на каких условиях.
В сентябре 2026 года Национальный банк Казахстана вынес вопросы развития рынка рассрочек и BNPL в отдельный дискуссионный документ. В нем отмечается, что наряду с банковскими и микрофинансовыми продуктами получили распространение модели рассрочки, которые предлагают нефинансовые организации. Вопросы их регулирования и защиты потребителей рассматриваются отдельно.
Поэтому перед использованием BNPL выясните, с кем заключается договор, как формируется график платежей, есть ли дополнительные платежи и что произойдет при нарушении условий.
Рассрочка непосредственно от продавца
Еще один вариант, когда оплачивать товар частями позволяет сам продавец без участия банка или другой финансовой организации.
В этом случае условия определяются договором между продавцом и покупателем. Обратите внимание на стоимость покупки, первоначальный взнос, если он предусмотрен, количество и сроки платежей, ответственность сторон и порядок возврата товара.
Одинаковое название “рассрочка” еще не означает одинаковых условий. Главное - понимать, кто предоставляет отсрочку платежа и какой договор вы заключаете.
“Без переплаты”: что стоит проверить
Один из главных аргументов в пользу рассрочки - возможность приобрести товар без процентов. Но оценивать предложение лучше по итоговой стоимости покупки, а не только по размеру ежемесячного платежа.
Сравните цену товара при единовременной оплате и в рассрочку. Проверьте, есть ли комиссии, дополнительные услуги или другие платежи.
Например, если при обычной оплате товар стоит 280 тысяч тенге, а сумма всех платежей по рассрочке составляет
300 тысяч тенге, стоит выяснить, за счет чего появилась разница.
Перед оформлением ответьте на простой вопрос: сколько в общей сложности я заплачу за товар или услугу?
Что происходит при возврате товара
Покупка в рассрочку не лишает потребителя права на обмен или возврат товара. Согласно закону “О защите прав потребителей”, непродовольственный товар надлежащего качества можно обменять или вернуть в течение 14 календарных дней при соблюдении установленных условий. Для отдельных категорий товаров предусмотрены исключения.
Но здесь есть важный нюанс. Возврат товара продавцу и прекращение обязательств по рассрочке не всегда одна процедура. Если в покупке участвует банк или другой сервис, то после возврата необходимо убедиться, что информация передана этой организации, обязательство прекращено или скорректировано, а задолженность больше не отражается как действующая.
Поэтому сохраняйте документы о возврате и проверяйте статус рассрочки. Не стоит автоматически прекращать платежи сразу после передачи товара продавцу, сначала убедитесь, что обязательство урегулировано.
Небольшие платежи могут сложиться в значительную сумму
Одна из особенностей рассрочки - небольшой размер отдельного платежа, поэтому несколько покупок могут казаться вполне доступными. Предположим, семья ежемесячно платит 25 тысяч тенге за смартфон, 20 тысяч - за бытовую технику, 30 тысяч - за мебель и еще 15 тысяч - за другие покупки.
По отдельности суммы выглядят небольшими. Но вместе это уже 90 тысяч тенге каждый месяц. А если есть кредиты или другие регулярные обязательства, нагрузка на бюджет будет еще выше.
Поэтому перед новой покупкой важно смотреть не только на ежемесячный платеж по ней, но и на общую сумму всех финансовых обязательств.
По материалам образовательного медиапортала Fingramota.kz.
Партнер рубрики - Bank RBK